IPO narxiga +22,2%: UzNIF aksiyalari bilan ikkilamchi savdolar qanday boshlandi
Kursiv Uzbekistan ekspertlar bilan joylashtirish va qog‘ozlar istiqbollari haqida suhbatlashdi
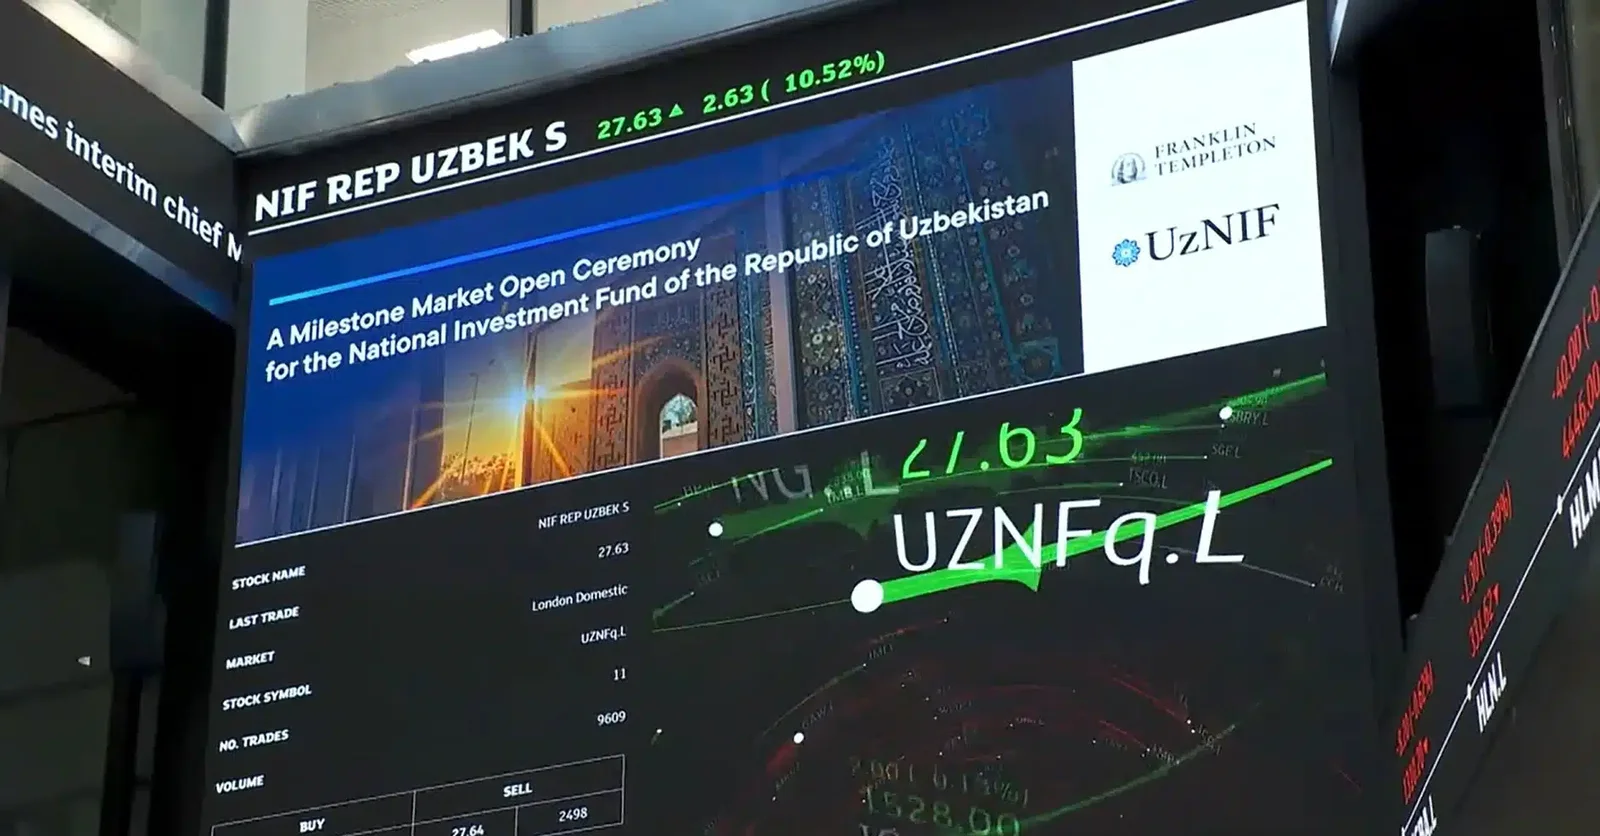
UzNIF aksiyalari bilan ikkilamchi savdolar boshlandi / LSE
O‘zbekiston Milliy investitsiya fondi (UzNIF) aksiyalarining ochilish narxi O‘zbekistondagi IPO’da chakana investorlar uchun joylashtirish narxidan 22,2% yuqori bo‘ldi. «Toshkent» Respublika fond birjasi ma’lumotlariga ko‘ra, 18 maydagi birinchi bitim 5,39 so‘m narxda o‘tdi, qog‘ozlar esa 4,41 so‘m qiymatda joylashtirilgan edi. 18 may kuni Toshkent vaqti bilan soat 12:24 holatiga aksiyalar allaqachon 37,6% ga qimmatlashdi. Shartsiz savdolar Londonda ham boshlandi, ishga tushirish marosimida O‘zbekiston Prezidenti Administratsiyasi rahbari Saida Mirziyoyeva ishtirok etdi. Kursiv Uzbekistan ekspertlar bilan mahalliy bozordagi investorlar tarkibi va bu qog‘ozlar istiqbollari haqida suhbatlashdi.
Mundarija:
- Global hayajon va mahalliy ustuvorlik
- Institutsional investorlarning vazminligi
- Investor portreti: yoshlik va ongli yondashuv
- Ikkilamchi bozor: spekulyatsiya yoki uzoq muddat
- Prognozlar va kutilmalar
UzNIF ikki tomonlama listingga ega bo‘lgan birinchi o‘zbek kompaniyasi bo‘ldi. BlackRock va Franklin Resources kabi global gigantlarning ishtiroki, shuningdek mahalliy bozor uchun misli ko‘rilmagan joylashtirish hajmi — bularning barchasi kutilmalarning yangi darajasini belgiladi. Biroq xalqaro kengayishning yorqin raqamlari ortida talabni taqsimlashning murakkab mexanikasi va mamlakat ichidagi turli investor guruhlarining o‘ziga xos xatti-harakati yashiringan.
Joylashtirish anderrayterlari Avesta Investment Group, Bluestone Financial Group va Alkes Research bo‘ldi. Jismoniy shaxslar uchun texnologik ko‘prikni chakana arizalarning asosiy qismi topshirilgan Jett ilovasi ta’minladi.
Global hayajon va mahalliy ustuvorlik
Har qanday IPO muvaffaqiyatining asosiy ko‘rsatkichi — obuna koeffitsienti. UzNIF holatida qiziqish taklifdan bir necha baravar oshdi, buni jarayonning barcha ishtirokchilari tasdiqlaydi.
«Global miqyosda joylashtirish bo‘yicha talab taklifdan to‘rt baravardan ko‘proq oshdi», — deya qayd etadi Avesta Investment Group direktori Dimitriy Abbasov. Uning so‘zlariga ko‘ra, bu talabning asosiy manbai umuman O‘zbekistonga va xususan fondga qiziqishi juda yuqori bo‘lgan xorijiy investorlar bo‘ldi. «London transhida investorlar topshirilgan arizalarning taxminan 25% miqdorida taqsimot oldi, bu talab ko‘lamini aks ettiradi», — deb qo‘shimcha qiladi ekspert.
Alkes Research boshqaruvchi direktori Odil Musayev bu ma’lumotlarni tasdiqlaydi: «UzNIF IPO’si bo‘yicha talab taklifdan to‘rt baravardan ko‘proq oshdi, bu ham xalqaro, ham mahalliy investorlarning yuqori qiziqishini aks ettiradi». Shu bilan birga u Toshkent taklifi doirasida jami taxminan 17,7 mln AQSh dollari miqdoridagi taxminan 47,94 mlrd aksiya taqsimlanganini, bu esa ushbu joylashtirishni mahalliy fond bozori tarixidagi eng yirigiga aylantirganini ta’kidlaydi.
Aksiyalarni taqsimlash (allokatsiya) strategiyasi muhim xususiyat bo‘ldi. Ichki bozorni qo‘llab-quvvatlash uchun davlat fuqarolar foydasiga ongli yon berishga bordi. Dimitriy Abbasovning ta’kidlashicha, Iqtisodiyot va moliya vazirligining qarori bilan mahalliy bozordagi barcha xususiy investorlar 100 foizlik taqsimot oldi. «Bu mahalliy bozorda chakana talabni qo‘llab-quvvatlash uchun ongli qaror edi. Bunday yondashuvda chakana investorlar uchun hajm yetishmasligi masalasi shunchaki turmadi», — deb tushuntiradi Avesta Investment Group direktori.
Bu fikrni Jett servisi rahbari Tolibjon Mirzaqulov ham davom ettiradi: «To‘liq depozitga qo‘yilgan arizalari bo‘lgan chakana investorlar to‘liq hajmda — 100% taqsimotni har bir aksiya uchun 4,41 so‘mlik imtiyozli narxda (joylashtirish narxiga 5% chegirma bilan) oldi. Bu kapital bozorlari uchun kamdan-kam uchraydigan holat va u o‘zi uchun gapiradi: davlat fuqarolar ushbu IPO’da ishtirok etishda ustuvor huquqqa ega bo‘lishini xohladi».
Institutsional investorlarning vazminligi
Umumiy muvaffaqiyatga qaramay, yirik ichki o‘yinchilar — banklar, sug‘urta kompaniyalari va pensiya fondlarining ishtiroki vazmin bo‘ldi. Ekspertlar mahalliy institutsional kapital hozircha o‘z salohiyatidan to‘liq foydalanishga tayyor emasligini tan oladi.
Dimitriy Abbasov quyidagilarni ma’lum qildi: «Institutsional investorlar tomonidan talab vazmin bo‘ldi — banklar aksiyalarga investitsiyalar bo‘yicha regulyativ cheklovlar va zaxiralash talablariga duch keladi, boshqa korporativ investorlar esa hozircha umuman bunday aktivlar sinfi bilan ishlashga tayyor emas». Natijada mahalliy institutsional investorlarga 55% dan biroz ko‘proq taqsimot ajratildi, deya xulosa qiladi Abbasov va alohida o‘yinchilarning ishtirokini ijobiy signal deb hisoblash mumkinligini qo‘shimcha qiladi.
Odil Musayev bu masalada konfidensiallikka tayanib, ancha vazmin: «Biz mahalliy institutsional investorlarning turli toifalari tomonidan qiziqishni ko‘rdik, ularning ba’zilari IPO’dagi ishtiroklarini allaqachon ommaviy e’lon qilgan. Biroq investorlarning tuzilmasi va tarkibi konfidensial ma’lumotdir».
Shunga qaramay, bozor «og‘ir vazn toifalari»dan ommaviy qiziqishning yo‘qligi professional hamjamiyat uchun kutilmagan hol bo‘lmadi. Kapital Depozit direktori Farrux Xo‘jayev bozor shakllanish bosqichida ekanini hisoblaydi. «Mahalliy bozorda haddan tashqari hayajon va agressiv talabni hozircha ko‘rmadik. Ammo keng ko‘lamli marketingsiz mahalliy bozorda 200 mlrd so‘mdan ortiq mablag‘ jalb qilishga erishilganining o‘zi ko‘p narsani anglatadi. O‘zbekistonning yosh fond bozori uchun UzNIF’ning joriy natijasi — bu allaqachon juda jiddiy oldinga qadam», — deb ta’kidlaydi u.
Investor portreti: yoshlik va ongli yondashuv
Institutsional investorlarning katta faolligi bo‘lmagan sharoitda mahalliy transhda «birinchi skripka»ni chakana investorlar chaldi. Raqamlashtirish ilgari klassik birja vositalarini e’tiborsiz qoldirgan auditoriyani jalb qilish imkonini berdi. Tolibjon Mirzaqulov ma’lumotlariga ko‘ra, mahalliy chakana transhning asosiy qismi Jett orqali o‘tdi, o‘rtacha chek esa avvalgi joylashtirishlarga nisbatan taxminan besh baravar oshdi.
«Avvalgi IPO’larda o‘rtacha chek taxminan bir million so‘m edi. Bu safar o‘rtacha ishtirokchi o‘zining oylik maoshiga teng summani (taxminan 6,83 mln so‘m) investitsiya qildi», — deya ma’lumotlar bilan o‘rtoqlashadi Jett asoschisi. U odamlar xatti-harakatidagi sifat o‘zgarishini ta’kidlaydi: «Investorlarning katta qismi avval kichik summaga ariza topshirdi, keyin esa — fond parametrlari, 13 kompaniya portfeli va dividend siyosatini o‘rganganidan so‘ng — uni bekor qilib, ancha katta summaga yangisini topshirdi. Odamlar impulsiv harakat qilmadi».
Demografik kesim ham ta’sirli. IPO ishtirokchilarining 62% dan ortig‘i 35 yoshdan kichik odamlar. «Eng faol guruh 25–34 yoshli investorlar bo‘ldi — butun puldan taxminan 40%. Bu daromadini shakllantirib, raqamli moliyaviy xizmatlarni o‘zlashtirgan avlod», — deb ta’kidlaydi Mirzaqulov. Arizalar geografiyasi ham kengayib, IPO’ni «poytaxt hikoyasi»dan umummilliy voqeaga aylantirdi.
«Bir paytda xususiy investorlarning katta oqimi tufayli mahalliy anderrayterlar konsorsiumi ishtirokchilari barcha arizalarni birja tizimiga o‘z vaqtida kiritishda qiyinchiliklarga duch kelishi mumkinligi haqida xavotirlar paydo bo‘ldi. Ammo jamoa a’lo ishladi — barcha arizalar kiritildi va to‘liq hajmda qanoatlantirildi», — dedi Dimitriy Abbasov.
Jett orqali ishtirokchilarning yosh bo‘yicha taqsimoti
Yosh guruhi — Ulush
18–24 yosh — 22,7%
25–34 yosh — 39,7%
35–44 yosh — 26,0%
45–54 yosh — 9,1%
55–64 yosh — 1,8%
65 yosh va undan katta — 0,7%
Jami — 100,0%
Ikkilamchi bozor: spekulyatsiya yoki uzoq muddat
Obuna davrida chakana investorlar uchun keng taqdimotlar yo‘qligini Dimitriy Abbasov yuridik cheklovlar bilan izohlaydi: «Keng marketing kampaniyasi buyurtmalar kitobi ochilganidan keyin boshlandi — bu chakana investorlarni yuqori riskli vositalarning agressiv reklamasidan himoya qilish talablari bilan bog‘liq».
Kapital Depozit’dan Farrux Xo‘jayev investorlarni ikki guruhga ajratadi: «Birinchisi — UzNIF’ni uzoq muddatli investitsiya sifatida qabul qilib, 5% chegirma bilan kirganlar. Ikkinchi guruh haqiqatan ham 18 mayda ikkilamchi bozorda jozibaliroq narxni ko‘rish umidida kutish pozitsiyasini egalladi. Bu oddiy bozor mantiqi».
Qizig‘i shundaki, UzNIF’da ishtirok etish uchun investorlar o‘z portfellarini qayta taqsimlashga tayyor edi. «Ma’lum darajada likvidlik oqimi bo‘ldi. Faqat oxirgi kunda ilovamiz orqali investorlar IPO’da ishtirok etish uchun bir necha milliard so‘m yechib oldi. Investorlarning bir qismi bank aksiyalari va URTS’dagi pozitsiyalarini qisqartirganini ko‘rdik», — deb so‘zlaydi Xo‘jayev. Uning fikricha, bu bozor yetuklashuvining belgisi: investorlar turli aktivlar o‘rtasida faol manevr qila boshlamoqda.
Odil Musayev fondning uzoq muddatli hikoyasi fundamental omillarga bog‘liqligini qo‘shimcha qiladi: «U davom etayotgan islohotlar, portfel kompaniyalarining transformatsiyasi va fond portfeli ichidagi potensial kelajakdagi IPO’lar bilan bog‘liq».
Prognozlar va kutilmalar
O‘sish salohiyati masalasi munozarali bo‘lib qolmoqda, chunki professional ishtirokchilar to‘g‘ridan-to‘g‘ri narx prognozlaridan qochadi, ammo obyektiv drayverlarni ko‘rsatadi.
«UzNIF kotirovkalarining o‘sish istiqbollari umuman O‘zbekiston iqtisodiyotining o‘sish istiqbollari va aktivlar boshqaruvchisi — Franklin Templeton’ning professionalligi bilan bevosita bog‘liq deb hisoblaymiz», — deydi Dimitriy Abbasov. Uning kompaniyasi qog‘oz bo‘yicha tahliliy qamrov yuritishni rejalashtirmoqda, bu jismoniy shaxslar uchun aktiv shaffofligini oshirishi kerak.
Tolibjon Mirzaqulov ham «fundamental» va nomlarga tayanadi: «Fondni aktivlari 1,74 trln dollar bo‘lgan Franklin Templeton kompaniyasi boshqaradi. Yakoriy investorlar — BlackRock, Franklin Resources, Redwheel — birinchi qator global nomlar. Ularning 300 mln dollar miqdoridagi ishtiroki — bu ishonch votumi». Bundan tashqari, u kafolatlangan dividend siyosatini eslatadi: Prezident farmoniga ko‘ra, portfel kompaniyalari 2030 yilgacha foydaning kamida 50% ini dividendlarga yo‘naltirishi kerak.
Tahlilni yakunlar ekan, Farrux Xo‘jayev vositaning infratuzilmaviy ahamiyatini ta’kidlaydi: «Men UzNIF’ga qisqa muddatli spekulyatsiya sifatida emas, balki O‘zbekiston iqtisodiyotiga infratuzilmaviy investitsiya sifatida qarayman. Fond amalda investorga bitta vosita orqali eng yirik o‘zbek kompaniyalarining katta puliga birdaniga kirish imkonini beradi. Uzoq muddatli investorlarga tuzatish yuz bergan taqdirda pozitsiyadan chiqishdan ko‘ra uni ko‘paytirishni tavsiya qilamiz».
Avvalroq Kursiv Uzbekistan IPO’da jalb qilingan mablag‘larning umumiy hajmi taxminan 604 mln dollarni tashkil etgani haqida yozgan edi. Ta’kidlash joizki, kompaniyaning o‘zi qog‘ozlarni sotishdan pul olmadi — barcha mablag‘larni aksiyador (davlat) oladi. Fondning joylashtirish paytidagi bozor kapitallashuvi 1,95 mlrd dollarga baholangan. O‘zbekiston Iqtisodiyot va moliya vazirligi kapitalning 31% ini sotdi. Taklif narxi Londonda bitta GDR uchun 25,00 dollar va Toshkentda har bir aksiya uchun 4,65 so‘m bo‘ldi (12 mlrd so‘mgacha bo‘lgan arizalarda rezident jismoniy shaxslar uchun 5 foizlik chegirmani hisobga olganda — 4,41 so‘m).
Manba: Kursiv Uzbekistan