Bozor tebranmoqda, Tramp tahdid qilmoqda: O‘zbekiston yevroobligatsiyalari uchun imkoniyat bormi
2025 yilning aprel va may oylari rivojlanayotgan mamlakatlar yevroobligatsiyalari bozoriga sezilarli volatillik olib keldi. Investorlar daromadlilik va narxlar dinamikasiga ta’sir qilgan ko‘plab omillarga — savdo bojlari haqidagi bayonotlardan tortib FZT stavkasi bo‘yicha kutilmalargacha — duch keldi. Kursiv Uzbekistan ekspertlar bilan bozorlardagi joriy vaziyat va bunday sharoitda O‘zbekiston tomonidan yangi suveren yevroobligatsiyalarni joylashtirish qanchalik real ekani haqida suhbatlashdi.
NewAfrica / depositphotos.com
Aprel–may notinchligi
Kapital-Depozit investitsiya kompaniyasi direktori Farrux Xo‘jayevning so‘zlariga ko‘ra, «aprel–may oylarida rivojlanayotgan mamlakatlarning yevroobligatsiyalar bozori tashqi siyosiy risklar va global foiz kutilmalarining qayta baholanishi fonida yuqori volatillik bosqichini boshdan kechirdi». Uning fikricha, O‘zbekiston kabi emitentlar uchun qarz olish narxiga birinchi navbatda «Amerika g‘aznachilik obligatsiyalari daromadliligi dinamikasi, FZT siyosati, shuningdek global risk-ishtaha» ta’sir qiladi.
Uning nuqtai nazaricha, investorlar uchun «nafaqat makroiqtisodiy barqarorlik, balki byudjet siyosatining shaffoflik darajasi, davlat qarzining traektoriyasi va davlatning fiskal intizomga rioya qilish qobiliyati ham muhim».
Bu jihatdan O‘zbekiston, uning fikricha, «ijobiy siljishlarni» namoyish etmoqda, bu bozordagi notinchlikka qaramay uning obligatsiyalariga qiziqishni qo‘llab-quvvatlamoqda.
Suveren yevroobligatsiyalarning 2025 yildagi narxi nominalga nisbatan foizda
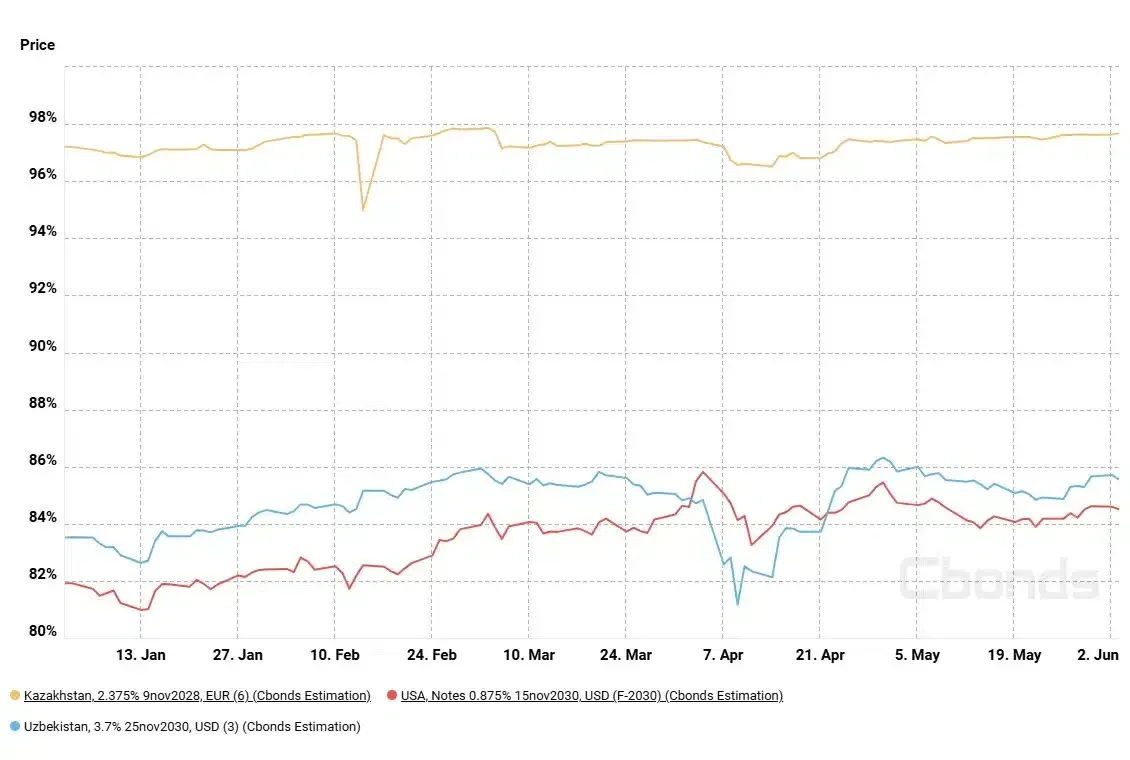
Aprel oyining birinchi yarmida narxlarning keskin tushishi. Manba: Cbonds
Avesta Investment Group katta moliyaviy tahlilchisi Shodlik Nazarov tasdiqlaydi: apreldan maygacha bozor birinchi navbatda «Donald Trampning Xitoy, Meksika, Kanada, keyinroq esa Yevropaga nisbatan yangi savdo bojlari haqidagi bayonotlari» sabab bo‘lgan «volatillik va sotuvlar»dan o‘tdi. Uning ta’kidlashicha, O‘zbekiston qog‘ozlari bo‘yicha daromadlilik «8% dan oshdi, g‘aznachilik obligatsiyalariga nisbatan spred esa 436 bazis punktga yetdi».
«Bu investorlar hali ham mamlakatni riskli qarz oluvchi sifatida ko‘rishini anglatadi. Yuqori kupon daromadliligiga qaramay, O‘zbekiston qog‘ozlari volatil va kamroq ishonchli deb qabul qilinadi», — deb ta’kidladi ekspert.
Daromadlilikning o‘sishi, demak, narxlarning tushishi nafaqat suveren, balki korporativ qog‘ozlarda ham kuzatildi. Masalan, o‘tgan yili joylashtirilganidan beri Navoiy KMK obligatsiyalari asosan nominaldan yuqori savdo qilingan. Biroq 2025 yil aprelining birinchi yarmida keskin tushish kuzatildi.
Navoiy KMK obligatsiyasi narxining nominalga nisbatan foizdagi o‘zgarishi
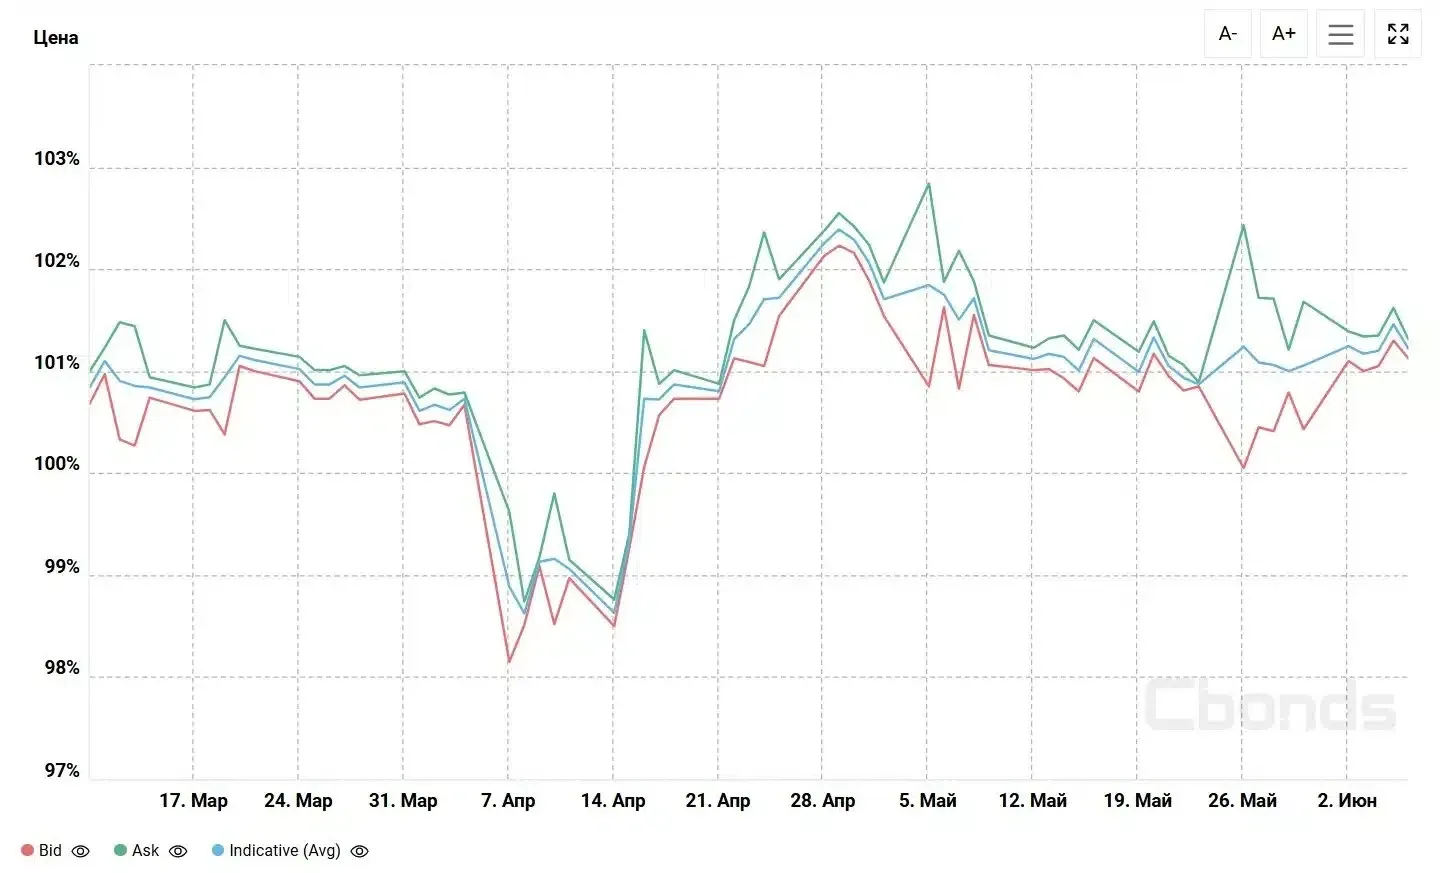
Grafikda aprelning birinchi yarmidagi narx tushishi ko‘rinadi. Manba: Cbonds
Ta’sir omillari: nafaqat Tramp
Aprel boshidagi voqealarga izoh berar ekan, Farrux Xo‘jayev «bozor nafaqat Donald Tramp ritorikasiga munosabat bildirganini» ta’kidlaydi. Uning so‘zlariga ko‘ra, «tariflar muhim omil bo‘ldi», ammo «foiz stavkalari bo‘yicha kutilmalarning o‘zgarishi, ehtimoliy savdo to‘siqlari, iqtisodiy o‘sish prognozlari va global voqealar» ham rol o‘ynadi. Bundan tashqari, «AQShdagi kuchli makroiqtisodiy ko‘rsatkichlar» ham daromadlilikning o‘sishiga hissa qo‘shdi.
Shodlik Nazarov ham bu pozitsiyaga qo‘shiladi. U «asosiy va eng shov-shuvli voqea haqiqatan ham Trampning bojlar haqidagi e’loni bo‘ldi», ammo «yevroobligatsiyalar bozoridagi keskin harakat yagona omil tufayli yuz bermagan»ligini ko‘rsatadi. Boshqa sabablar qatorida u «mehnat bozori bo‘yicha kuchli ma’lumotlar», «ishsizlikning past darajasi» va «xizmatlar sohasidagi ishbilarmonlik faolligi indeksining prognozdan yuqoriligi»ni sanab o‘tadi.
«Bularning barchasi AQSh iqtisodiyoti sekinlashuvdan hali uzoq ekanini, demak, stavka uzoqroq yuqori bo‘lib qolishi mumkinligini ko‘rsatardi», — deb ta’kidlaydi Nazarov.
May: stavka bo‘yicha umidlar va savdo urushlaridan qo‘rquv
Xo‘jayevning baholashicha, mayda «FZT stavkasi bo‘yicha kutilmalar ustunlik qildi», ammo «geosiyosat va Xitoy iqtisodiyoti bo‘yicha noaniqlik» ham, ayniqsa «yuqori riskli qog‘ozlar»ga nisbatan muhim rol o‘ynadi. Uning ta’kidlashicha, AQSh va Xitoy o‘rtasidagi savdo keskinligi, shuningdek XXR iqtisodiy istiqbollari va rivojlanayotgan bozorlarga potensial ta’siri bo‘yicha noaniqlik volatillikka hissa qo‘shdi.
«Rivojlanayotgan bozorlarga kelsak, diqqat markazida qarz yukining barqarorligi, valyuta barqarorligi va o‘sish sur’atlari masalalari qolmoqda. Real byudjet siyosati va institutsional islohotlarni namoyish etayotgan mamlakatlar notinch muhitda ham global investorlar qiziqishiga ega bo‘lish imkoniyatini saqlab qoladi», — deb ta’kidlaydi Xo‘jayev.
Nazarov ham mayni «noaniqlik va qarama-qarshi signallar oyi» deb ataydi. Oyning birinchi yarmida stavka bo‘yicha kutilmalar ustunlik qildi, ammo «oy o‘rtasida bozorga yana xavotirli yangiliklar to‘lqini tushdi». Xususan, u «1 iyundan Yevropa Ittifoqi tovarlariga 50% va smartfonlarga 25% yangi bojlar joriy etish rejalari»ni eslatib o‘tadi, bu savdo risklarining yanada kuchayishi signali bo‘ldi.
«Bu harakatlar global iqtisodiyot yana sekinlashishi mumkinligi, FZT esa murakkabroq vaziyatga tushib qolishi — bir tomondan inflyatsiya bosimi, boshqa tomondan jahon savdosining zaifligi — xavotirini uyg‘otdi. Natijada mayning so‘nggi o‘n kunligida investorlar xatti-harakati ehtiyotkorroq bo‘ldi. UST daromadliligi yana o‘sdi, rivojlanayotgan mamlakatlar yevroobligatsiyalari kabi riskliroq aktivlarga qiziqish esa pasaydi», — deya izoh beradi Avesta Investment Group vakili.
O‘zbekiston shoshilmasa ham bo‘ladi
Beqarorlikka qaramay, ikkala ekspert ham O‘zbekiston 2025 yilda yevroobligatsiyalarni joylashtirishi mumkin — malakali tayyorgarlik va vaqtni to‘g‘ri tanlash sharti bilan — deb hisoblaydi.
Farrux Xo‘jayev ta’kidlaydi: «Muvaffaqiyatli joylashtirish ehtimoli yuqoriligicha qolmoqda, ayniqsa u yaxshi tayyorlangan bo‘lsa». U «O‘zbekiston davlat qarzi mo‘tadil bo‘lgan ishonchli qarz oluvchi sifatida o‘zini ko‘rsatgan»ligini ta’kidlaydi. Biroq joriy global risklarni hisobga olib, bozor daromadlilikka yuqoriroq talablar qo‘yadi.
«Ammo malakali tayyorgarlik, ESG belgilaridan foydalanish va chiqarilishni turli investor guruhlari manfaatlarini hisobga olgan holda tuzilmalash bilan O‘zbekiston oqilona shartlarda joylasha oladi», — deb hisoblaydi ekspert.
Shodlik Nazarov ham joylashtirishni real deb hisoblaydi, ammo asosiy risk joylashtirishning o‘zida emas, balki bu qarz qanchalik qimmatga tushishida ekanidan ogohlantiradi. U O‘zbekiston qog‘ozlari bo‘yicha joriy daromadlilikka (6,5–7,5%) va 250–350 b.p. oralig‘idagi G-spredga e’tibor qaratadi, bu Qozog‘iston (100–140 b.p.) kabi taqqoslanadigan mamlakatlarga qaraganda ancha yuqori.
«Bunday mukofot bozor mamlakat riski, zaif likvidlik va beqaror tashqi muhit uchun qo‘shimcha kompensatsiya talab qilishini anglatadi. Agar hukumat yaqin oylarda bozorga chiqishga qaror qilsa, qarz deyarli aniq qimmat bo‘ladi», — deb ta’kidlaydi ekspert.
Uning taxminicha, katta ehtimol bilan faol marketingsiz nisbatan kichik chiqarilish haqida gap boradi. Tarixan investorlar yuqori noaniqlik sharoitida ham, ayniqsa bozor yangiligi yoki jozibador daromadlilik bo‘lsa, suveren qog‘ozlarni sotib olishga tayyor. Davlat qarzi past va makroko‘rsatkichlari barqaror bo‘lgan O‘zbekiston hali ham qiziqarli ko‘rinishi mumkin.
«O‘zbekiston valyuta likvidligini jalb qilishga shoshilinch ehtiyoj sezmayotganini tushunish muhim. Oltin-valyuta zaxiralari taxminan 10 oylik importni qoplaydi, byudjet ehtiyojlari esa qisman ichki chiqarilishlar va xalqaro institutlarning qarzlari hisobiga yopiladi. Bu bozorga chiqish vaqtini tanlashda erkinlik beradi — agar global sharoitlar (masalan, FZT siyosati) kuzga kelib yaxshilansa, muvaffaqiyatli va nisbatan arzon joylashtirish ehtimoli oshadi», — deya xulosa qildi Shodlik Nazarov.
Eslatib o‘tamiz, joriy yilning fevralida O‘zbekiston suveren yevroobligatsiyalarni joylashtirgan edi. O‘shanda qog‘ozlar uch valyutada chiqarilgan: 500 mln dollar, 500 mln yevro va 6 trln so‘m. Mablag‘lar davlat byudjeti taqchilligini qoplash, uy-joy dasturlari, ipoteka kreditlashni rivojlantirish, shuningdek yashil loyihalarni moliyalashtirishga yo‘naltirildi.
Manba: Kursiv Uzbekistan