Dollar 11,5% bilan: O‘zbekiston bozorida qaysi obligatsiyalar eng yuqori daromad taklif qilmoqda
Kursiv Uzbekistan emitent, anderrayter va tashqi ekspert bilan Agat Credit chiqarilishi istiqbollarini muhokama qildi
Foto: depositphotos.com
O‘zbekistonda umumiy hajmi 90 mln dollar bo‘lgan dollarda nominallangan korporativ obligatsiyalarning to‘rtta chiqarilishi allaqachon ro‘yxatdan o‘tkazilgan. Oxirgisi Agat Credit’ning 10 mln dollarlik chiqarilishi bo‘ldi: kompaniya investorlarga yillik 11,5% — yangi bozordagi eng yuqori kuponni taklif qilmoqda. Kursiv Uzbekistan emitent, anderrayter va tashqi ekspert bilan yangi vositaning istiqbollari va risklarini muhokama qildi.
Yangi bozor allaqachon 90 mln dollarga yetdi
O‘zbekistonda xorijiy valyutada nominallangan korporativ obligatsiyalar chiqarish imkoniyati «Regulyativ qumdon» maxsus huquqiy rejimi doirasida paydo bo‘ldi.
Birinchi valyuta korporativ chiqarilishini Istiqbolli loyihalar milliy agentligi (PMMN) 2026 yil 10 sentyabrda Asia Alliance Bank nomiga — 20 mln dollarga ro‘yxatdan o‘tkazdi. Keyingi ikki hafta ichida obligatsiyalar soni umumiy hajmi 90 mln dollar bo‘lgan to‘rttaga yetdi.
Ularning eng yirigi Uzum’ga tegishli — 50 mln dollar yoki umumiy hajmning 55,6%. Keyin Asia Alliance Bank keladi. Universal Bank va Agat Credit’da hajm 10 mln dollardan bo‘ldi.
Shartlar nafaqat hajm bilan farqlanadi. Asia Alliance Bank uch yilga yillik 7% kupon, Universal Bank ikki yilga 8,5%, Uzum 8,5%, Agat Credit esa ikki yilga 11,5% taklif qilmoqda. Shunday qilib, yangi bozorda kuponlar oralig‘i allaqachon yillik 7–11,5% ni tashkil etadi.
Poytaxt Bank yana bir 10 mln dollarlik chiqarilishni tayyorlamoqda. Agar u ro‘yxatdan o‘tsa, ro‘yxatdan o‘tgan va tayyorlangan dollar joylashtirishlarining umumiy hajmi 100 mln dollarga yetadi.
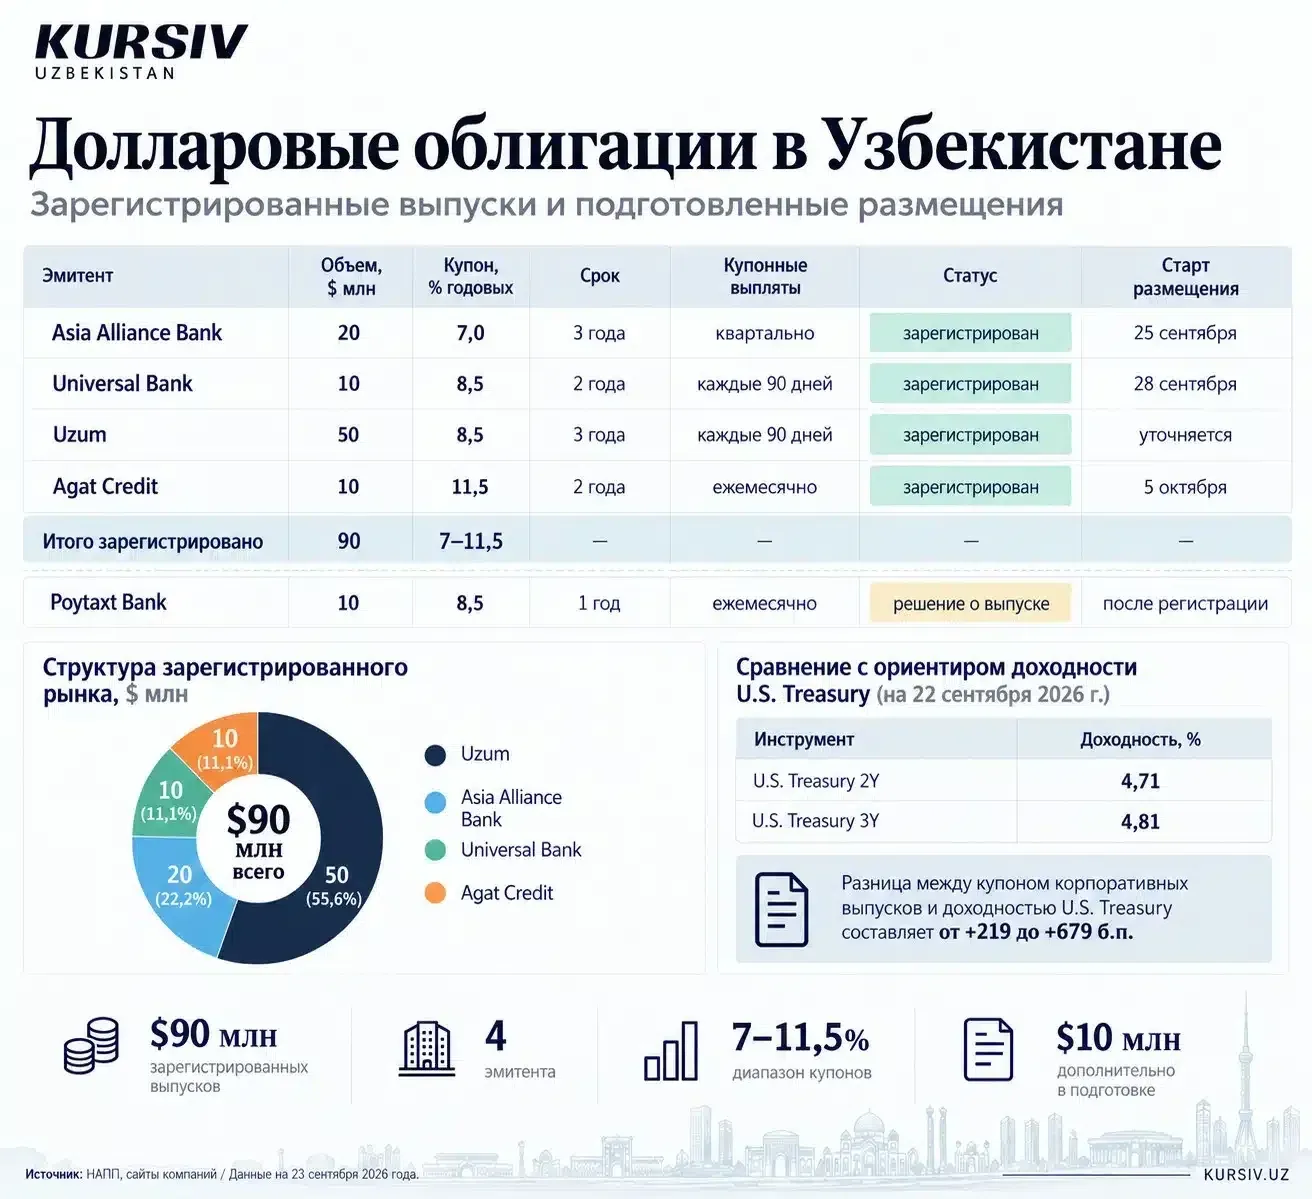
O‘zbekistondagi dollar obligatsiyalari: ro‘yxatdan o‘tgan chiqarilishlar va tayyorlangan joylashtirishlar. Infografika: Kursiv Uzbekistan
Emitent strategiyasi: modelni almashtirish emas, diversifikatsiya
Agat Credit kompaniyasining o‘zida biznesning operatsion modeli va resurs jalb qilish vositalari aniq ajratiladi. Jalb qilinadigan 10 mln dollarning maqsadli yo‘nalishi va valyuta qarzlari berish rejalashtirilganmi degan savolga javob berar ekan, kompaniya vakili ta’kidlaydi:
«Jalb qilingan mablag‘lar kredit portfelimizni kengaytirish va mikromoliyalash dasturlarini yanada rivojlantirishga — avvalo butun mamlakat bo‘ylab kichik va mikrobiznes subyektlari, yakka tartibdagi tadbirkorlar va o‘zini o‘zi band qilgan fuqarolar manfaatlari yo‘lida yo‘naltiriladi. Kompaniya faoliyatining asosiy yo‘nalishi — kichik va mikrobiznesni, jumladan o‘zini o‘zi band qilganlar va yakka tartibdagi tadbirkorlarni moliyalashtirish. Valyuta kreditlashga kelsak: hozirgi bosqichda biz xorijiy valyutada mikrokreditlar berishni rejalashtirmayapmiz. Mijozlarimiz so‘m muhitida ishlaydi va ular uchun valyuta majburiyatlarini yaratish risklarni boshqarish nuqtai nazaridan maqsadga muvofiq bo‘lmasdi. Dollar fondlashini jalb qilish — bu resurs bazamizni diversifikatsiya qilish vositasi, mahsulot modelini o‘zgartirish emas».
So‘mdagi tushum bilan valyuta jalb qilayotgan har qanday tashkilot uchun asosiy muammo — devalvatsiya riski. Agat Credit’da ushbu nomutanosiblikni boshqarishdagi tiyib turish va muvozanat tizimini batafsil tushuntirib berishdi:
«Biz bu risk tabiatini to‘liq anglaymiz va unga mulohaza bilan yondashamiz. Birinchidan, ushbu chiqarilish hajmi aktivlarimiz va o‘z kapitalimizga nisbatan mo‘tadil — kompaniyaning regulyativ kapital yetarliligi 10% lik minimal normativ talabda 22,64% ni tashkil etadi, bu katta mustahkamlik zaxirasini ta’minlaydi. Ikkinchidan, regulyativ qumdon rejimida ishtirok etish bizga PMMN va regulyatorning uslubiy ko‘magida valyuta pozitsiyalarini boshqarishni nazorat ostidagi sharoitda sinab ko‘rish imkonini beradi. Marjinallikni himoya qilish biz uchun ustuvorligicha qolmoqda va biz kapital bazamizga nomutanosib risklarni qabul qilishga yo‘l qo‘ymaymiz».
Bundan tashqari, kompaniyada joriy chiqarilishni institutsional transformatsiya yo‘lidagi muhim bosqich sifatida ko‘rib chiqishadi:
«Regulyativ qumdon doirasidagi debyut valyuta chiqarilishi — bu shunchaki moliyaviy operatsiya emas, bu operatsion yetukligimizni namoyish etish. Valyuta riskli murakkab vositani tuzilmalash va ijro etish, institutsional investorlar bilan ishlash va shaffof axborot oshkorligini ta’minlash qobiliyati — bularning barchasi mikromoliya banki litsenziyasi talab qiladigan boshqaruv madaniyatining elementlari. Bo‘lajak chiqarilish Agat Credit uchun obligatsiyalarning oltinchi joylashtirishi bo‘ladi va ularning har biri kapital bozoridagi obro‘yimizni izchil mustahkamlab kelgan».
Emitent, shuningdek, dollar bozoriga chiqish milliy valyutadan voz kechishni anglatadi degan xavotirlarni rad etadi:
«Yo‘q, gap almashtirish haqida emas, diversifikatsiya haqida bormoqda. Biz so‘m vositalarini izchil va muvaffaqiyatli rivojlantirdik: 29% daromadlilikka ega 40 mlrd so‘mlik birinchi chiqarilish o‘tgan yilning martida, 30 mlrd so‘mlik ikkinchisi (28%) — iyulda, 40 mlrd so‘mlik uchinchisi (27%) — 2025 yil noyabrida joylashtirildi. Bu vositalar barqaror talabga ega edi va biz ulardan voz kechmoqchi emasmiz. Yangi valyuta moliyaviy vositasi ham chakana, ham yirik institutsional investorlar uchun mavjud bo‘ladi. Shunday qilib, biz investorlar bazasini toraytirmasdan kengaytirmoqdamiz. So‘mdagi qarz fondlash tuzilmamizning asosiy elementi bo‘lib qolmoqda va kredit portfelimizning so‘mdagi tabiatiga to‘liq mos keladi».
Anderrayter tahlili: talab tuzilmasi, narx shakllanishi va taqsimot mexanikasi
Chiqarilish anderrayteri — Freedom. Kompaniyaning O‘zbekistondagi bosh direktori Zafar Karimov joylashtirishning moliyaviy mexanikasi va buyurtmalar kitobini shakllantirish bo‘yicha kutilmalarni batafsil tushuntirdi.
Uning so‘zlariga ko‘ra, 10 mln dollar bir vaqtning o‘zida emas, balki amaldagi ehtiyoj tamoyili bo‘yicha jalb qilinadi:
«Chiqarilish anderrayteri sifatida biz 10 mln dollarlik to‘liq hajm joylashtirilishiga umid qilamiz. Shu bilan birga joylashtirish bir chorak davomida bosqichma-bosqich o‘tadi. Emitent mablag‘larni fondlashga amaldagi ehtiyojga qarab jalb qiladi. Bunday amaliyot kompaniyaga kredit portfelida vaqtincha ishlamayotgan likvidlik uchun kupon to‘lamaslik imkonini beradi. Talabni biz ham chakana, ham professional investorlar tomonidan ko‘rmoqdamiz. Bu ko‘p jihatdan vositaning o‘zi bilan izohlanadi. Nominali va to‘lovlari AQSh dollarida bo‘lgan obligatsiyalar mahalliy kapital bozori uchun hozircha kamdan-kam uchraydi va ular investorlarga ichki bozordan chiqmasdan portfelga qattiq valyutadagi daromadli vositani qo‘shish imkonini beradi».
Potensial xaridorlar tuzilmasini baholar ekan, Karimov arizalarning asosiy qismi mamlakat ichidan kutilayotganini ta’kidlaydi:
«Hozirgi bosqichda asosiy qiziqish mahalliy investorlardan kelmoqda va bu qonuniy. Turli fikrlarga ko‘ra, aholi jamg‘armalarining katta qismi tarixan dollarda va ko‘pincha moliya tizimidan tashqarida saqlanadi. Bu auditoriya uchun qat’iy dollar daromadi va tushunarli to‘lov tuzilmasiga ega vosita valyuta riskini o‘z zimmasiga olmasdan jamg‘armalarni ishlatish usuliga aylanadi. Biz Agat Credit’ning avvalgi so‘m chiqarilishlariga yaqin talab tuzilmasini kutmoqdamiz. O‘sha joylashtirishlarning asosiy ishtirokchilari chakana investorlar, institutsional investorlar orasida esa mahalliy tijorat banklari edi. Muhimi, emitent qog‘ozlari so‘ndirilgunga qadar portfellarda o‘tirib qolmadi, balki ikkilamchi bozorda haqiqatan savdo qilindi. Investor uchun bu pozitsiyadan bozor narxida muddatidan oldin chiqish imkoniyatini anglatadi».
Shu bilan birga xorijiy norezidentlarning ishtiroki infratuzilma va ko‘lam cheklovlari tufayli hozircha savol ostida qolmoqda.
«Norezidentlarning qiziqishi hozircha dastlabki xarakterga ega. Xorijiy investor uchun bu chiqarilish endi mahalliy vositalar bilan emas, balki rivojlanayotgan bozorlarning dollar qog‘ozlari, jumladan unga odatiy infratuzilma orqali mavjud bo‘lgan o‘zbek emitentlarining yevroobligatsiyalari bilan raqobatlashadi. Bundan tashqari, 10 mln dollarlik hajm va mahalliy birja hamda depozitariy infratuzilmasi orqali ishlash zarurati yirik xalqaro ishtirokchilar doirasini cheklaydi. Buyurtmalar kitobi hali shakllanmoqda, shuning uchun xorijiy investorlarning aniq ishtiroki haqida gapirish hozircha erta», — deb ta’kidlaydi kompaniya rahbari.
So‘m va dollar stavkalarini taqqoslash haqidagi savolga javob berar ekan, Freedom Broker rahbari investor tanlovi raqamlar tekisligida emas, balki valyuta riskiga munosabat tekisligida yotishini ta’kidlaydi:
«Nominal stavkalarni to‘g‘ridan-to‘g‘ri taqqoslash bu yerda unchalik to‘g‘ri emas. So‘m vositalari daromadliligi va dollardagi 11,5% o‘rtasidagi farq, aslida, so‘mning kutilayotgan zaiflashuvini aks ettiradi. Agar kurs barqaror qolsa, so‘m obligatsiyasi dollarga qayta hisoblaganda ko‘proq daromad keltiradi, agar so‘m bu farqdan ko‘proq zaiflashsa — dollar vositasi yutadi. Ular o‘rtasidagi tanlov — bu qaysi stavka yuqoriroq ekani haqidagi tanlov emas, balki investorning valyuta riskini o‘z zimmasiga olishga tayyormi degan qarori. Shuning uchun biz bu chiqarilishni so‘m obligatsiyalarining to‘g‘ridan-to‘g‘ri raqobatchisi deb hisoblamaymiz. U boshqa auditoriyaga, aynan investitsiyalarining bazaviy valyutasi dollar bo‘lgan va kursga tikishni istamaydigan investorlarga qaratilgan. Ular uchun tegishli mo‘ljallar — mahalliy banklardagi sezilarli darajada pastroq dollar depozitlari stavkalari va xalqaro bozorlardagi dollar qog‘ozlari daromadliligi. Shu fonda 11,5% raqobatbardosh ko‘rinadi va nobank moliya tashkilotining kredit riskini aks ettiradi».
Joylashtirish narxi va talabning taklifdan oshish ehtimoliga kelsak, Karimov narx shakllanishini tushuntirdi:
«Buyurtmalar kitobi hali shakllanmoqda, shuning uchun talabning oshib ketishi haqida gapirish hozircha erta. Yakuniy joylashtirish narxi arizalarni yig‘ish natijalariga ko‘ra 100,00 dan 103,00 AQSh dollarigacha oraliqda belgilanadi va investorlarning real talabini aks ettiradi. Obligatsiyaning nominal qiymati o‘zgarmas va 100 AQSh dollarini tashkil etishini tushunish muhim. Nominaldan yuqori narx investor obligatsiyani mukofot bilan sotib olishini anglatadi, ammo kupon to‘lovlari va so‘ndirish aynan nominaldan hisoblanadi. Shu bilan birga ustuvorlik chakana investorlarda qoladi. Talab taklifdan oshgan taqdirda topshiriqlar berilgan arizalar hajmiga mutanosib ravishda qanoatlantiriladi».
Zafar Karimov, shuningdek, bu tajriba butun moliya sektori uchun fundamental asos yaratishiga ishonadi:
«Avvalo Agat Credit joylashtirishi boshqa nobank kredit tashkilotlari uchun narx va tuzilma benchmarkini shakllantiradi. Tushunarli parametrlar, hujjatlar va buyurtmalar kitobi natijalariga ega real bitimning paydo bo‘lishi keyingi emitentlar uchun to‘siqni sezilarli pasaytiradi. Ommaviylik haqida gapirish hozircha erta. Yangi emitentlarning qiziqishi bozor qabul qilishga tayyor bo‘lgan daromadlilikka, an’anaviy manbalarda valyuta fondlashining mavjudligiga va regulyativ tartib-taomillarning murakkabligiga bog‘liq bo‘ladi».
Risk profili va tizimli ta’sir
KapDepo investitsiya kompaniyasi direktori Farrux Xo‘jayev voqeaga «risk/daromadlilik» obyektiv nisbati va infratuzilma cheklovlari prizmasi orqali qarashni taklif qiladi.
Chiqarilishning potensial muvaffaqiyati va asosiy qonunchilikni o‘zgartirish imkoniyatlarini baholar ekan, ekspert hisoblaydi:
«O‘ylaymanki, Agat Credit’ning birinchi keysi ancha muvaffaqiyatli bo‘ladi, avvalo vositaning yangiligi va yuqori valyuta daromadliligi tufayli. Mahalliy investor uchun dollarda yillik 11,5% — banklardagi valyuta depozitlariga nisbatan juda kuchli taklif. Ammo men bitta chiqarilish darhol qonunchilikning to‘laqonli o‘zgarishiga olib keladi deyishga shoshilmagan bo‘lardim. Bu ko‘proq regulyator va bozor uchun sinov keysi. Agar joylashtirish sifatli o‘tsa, to‘lovlar uzilishlarsiz amalga oshirilsa, investorlar va infratuzilma valyuta hisob-kitoblarini normal bajarsa, unda bu haqiqatan ham valyuta obligatsiyalarini qumdondan tashqariga — avvalo yirik, shaffof va moliyaviy barqaror emitentlar uchun kengaytirish foydasiga dalil bo‘lishi mumkin».
Xo‘jayev alohida ravishda ikki xonali dollar stavkasi anomaliya emas, balki MMT xususiy sektori riski uchun adolatli haq ekaniga e’tibor qaratadi:
«Dollarda 11,5% daromadlilik yuqori ko‘rinadi, ammo MMT uchun u umuman real risk profilini aks ettiradi. Bu bank depoziti emasligini tushunish kerak. Bu xususiy mikromoliya tashkilotining korporativ riski, bunda xorijiy valyutada. Bir tomondan, MMTlarda biznes marjinalligi yuqori. Boshqa tomondan, sektorning o‘z risklari bor: portfel sifati, NPL, regulyativ cheklovlar, fondlash narxi va valyuta riski. Shuning uchun men shunday derdim: stavka investor uchun jozibador, ammo u «bozor sovg‘asi» emas, balki yuqori risk uchun kompensatsiya».
Ta’kidlash joizki, ushbu chiqarilish bo‘yicha ta’minot «Apex Insurance» AJning 12,3 mln dollarlik sug‘urta polisi bilan taqdim etilgan. Sug‘urta orqali ta’minot mexanizmini tahlil qilar ekan, KapDepo direktori investorlarni ishonchlilikni ikki marta tekshirishga chaqiradi:
«Ta’minot sifatidagi sug‘urta polisi — investorni himoya qilishning qiziqarli va foydali vositasi, ammo uni emitentning kredit qobiliyati tahlilining yuz foizlik o‘rnini bosuvchi sifatida qabul qilib bo‘lmaydi. Investor uchun nafaqat sug‘urta mavjudligiga, balki sug‘urta kompaniyasining o‘zining moliyaviy barqarorligiga, polis shartlariga, istisnolarga, to‘lov tartibiga va qayta sug‘urtalash mavjudligi yoki yo‘qligiga ham qarash muhim. Bozorimiz uchun bu muhim oldinga qadam, chunki investorlarni himoya qilishning murakkabroq tuzilmalari paydo bo‘lmoqda. Ammo gap millionlab dollarlik defolt risklari haqida borganda, men butun risk xalqaro qayta sug‘urtalashsiz faqat mahalliy sug‘urta bozorida qoladigan vaziyatga ehtiyotkorlik bilan munosabatda bo‘lardim. Bunday holatda investor endi ikki riskni baholashi kerak: emitent riski va sug‘urtachi riski».
Tijorat banklaridan (bu yerda dollar bo‘yicha depozit stavkalari taxminan 5–6% atrofida) valyuta omonatlarining ehtimoliy chiqib ketishi haqida gapirar ekan, Xo‘jayev kapitalning nuqtali oqib o‘tishini prognoz qiladi:
«Banklardan bunday obligatsiyalarga valyuta omonatlarining ommaviy oqib o‘tishini darhol ko‘ramiz deb o‘ylamayman. Ko‘plab investorlar uchun bank depoziti odatiyroq va tushunarliroq vosita bo‘lib qolmoqda. Ammo ilg‘orroq investorlarning bir qismi — ayniqsa yuridik shaxslar, badavlat jismoniy shaxslar va brokerlar mijozlari — valyuta likvidligining bir qismini bunday qog‘ozlarga o‘tkaza boshlashi mumkin. Daromadlilikdagi farq juda sezilarli: agar banklarda dollar depozitlari bo‘yicha o‘rtacha 5–6%, bu yerda esa 11,5% bo‘lsa, qiziqish muqarrar bo‘ladi. Ammo bu depozitlarning o‘rnini bosish emas, balki yuqoriroq daromadlilik uchun korporativ riskni qabul qilishga tayyor bo‘lganlar uchun yangi investitsiya sinfi bo‘ladi. Bank sektori uchun bu signal bo‘ladi: valyuta likvidligi uchun raqobat asta-sekin kuchayadi, ayniqsa bozorga yirik va tushunarli emitentlar chiqa boshlasa».
Fundamental valyuta nomutanosibligini tahlil qilar ekan, ekspert risklar mavjudligini tasdiqlaydi, ammo ularni pilot darajasida nazorat qilinadigan deb hisoblaydi:
«Ha, bu yerda valyuta riski bor va u asosiylaridan biri. MMT biznesi asosan so‘mda daromad keltiradi, chiqarilish bo‘yicha majburiyatlar esa AQSh dollarida qayd etiladi. Agar ikki yil ichida so‘mning sezilarli devalvatsiyasi yuz bersa, emitent uchun milliy valyutaga qayta hisoblangan qarz yuki oshadi. Men buni hozircha butun bozor uchun tizimli risk deb atamagan bo‘lardim — chiqarilish hajmi cheklangan, bu pilot keys. Ammo emitentning o‘zi uchun bu valyuta zaxiralari, aktivlar va passivlar tuzilmasi, moliyaviy rejalashtirish va stress-test orqali malakali boshqarilishi kerak bo‘lgan muhim risk».
Avvalroq Kursiv Uzbekistan O‘zbekistonda talab qilinmagan dividendlar muammosi deyarli yo‘qolgani haqida yozgan edi.
Manba: Kursiv Uzbekistan