O‘zbekistonda korporativ obligatsiyalar bozori qanday tezlashdi
Kursiv Uzbekistan ekspertlar bilan segment nima hisobiga rivojlanayotganini aniqladi
Foto: depositphotos.com
2025 yilning to‘qqiz oyida «Toshkent» Respublika fond birjasida obligatsiyalar savdosi hajmi taxminan 663 mlrd so‘mni tashkil etdi. Bu 2024 yilning shu davriga nisbatan deyarli olti baravar ko‘p. Birja kotirovka varag‘idagi qog‘ozlarning bozor qiymati 1,5 trln so‘mni tashkil etdi. Kursiv Uzbekistan ekspertlar bilan respublikada qarz bozori nima hisobiga rivojlanayotganini aniqladi.
Ushbu maqoladan bilib olasiz:
- Bozorda qanday obligatsiyalar bor
- Eng ommabop vositalar
- Faol investorlar
- Risklar
- 2026 yil uchun prognoz
- Istiqbolli tarmoqlar
Bozorda nima bor
2025 yil sentyabr oxirida birja kotirovka varag‘ida 11 ta kompaniyaning 19 ta vositasi bor edi. Obligatsiyalar bozorida o‘rtacha kunlik savdo hajmi 3,53 mlrd so‘m, o‘rtacha kunlik bitimlar soni esa 39 ta bo‘ldi. Taqqoslash uchun: o‘tgan yili ko‘rsatkichlar 627 mln va 13 ta bitim darajasida edi.
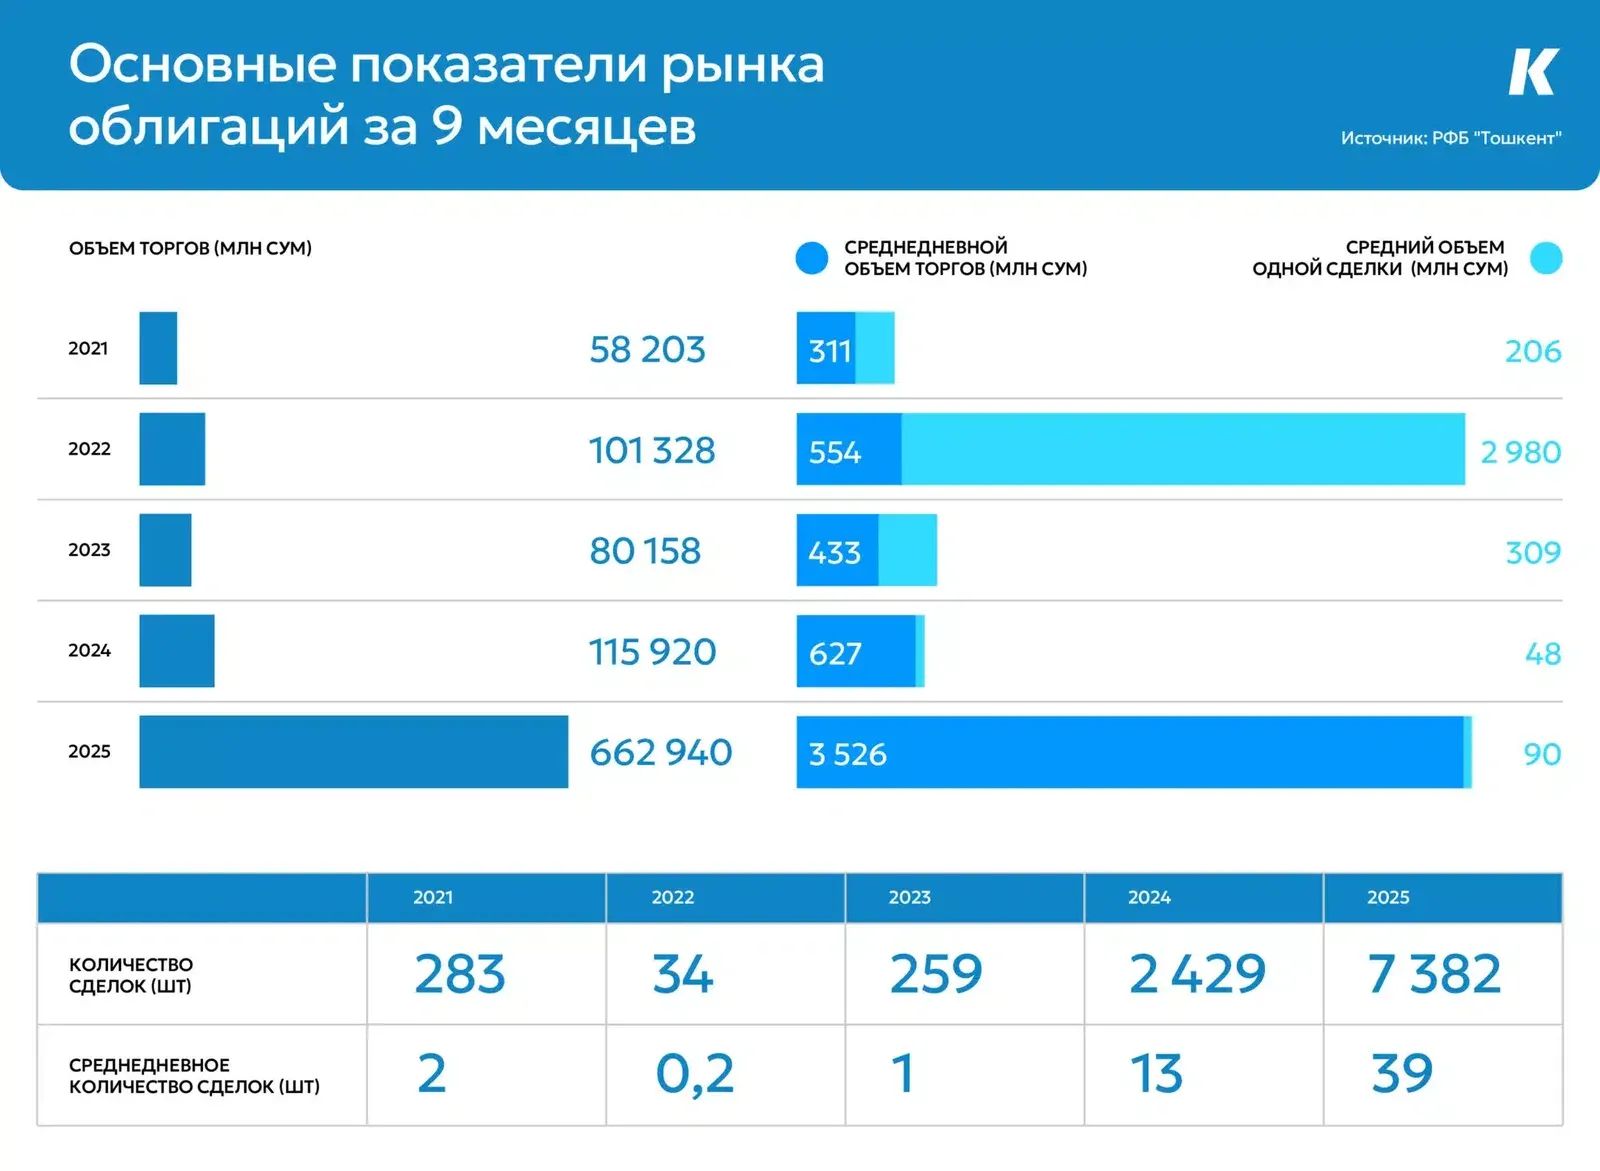
Obligatsiyalar bozorining 9 oylik asosiy ko‘rsatkichlari. Manba: «Toshkent» RFB
2025 yilda savdo hajmi sezilarli o‘sgan bo‘lsa-da, pul ifodasidagi aylanmaning deyarli yarmi atigi bitta emitent — Uzum’ga (taxminan 320 mlrd) to‘g‘ri keldi. Bu chiqarilish institutsional investorlarga mo‘ljallangan edi, chunki bitta qog‘ozning nominali 500 mln so‘mni tashkil etdi. Chakana investorlar boshqa emitentlarning obligatsiyalariga qiziqdi.
Eng ommabop vositalar
2025 yilning to‘qqiz oyida bitimlar soni bo‘yicha eng katta faollikni mikromoliya tashkilotlari (MMT) obligatsiyalari ko‘rsatdi, bu ularning yuqori daromadliligi va nisbatan qisqa muomala muddatlari bilan bog‘liq, deb tushuntiradi Kapital Depozit investitsiya kompaniyasi direktori Farrux Xo‘jayev.
Investorlarning bu qog‘ozlarga qiziqishi yillik 27 dan 29% gacha daromadlilik bilan izohlanadi, bu bank depozitlari bo‘yicha o‘rtacha stavkalardan (21–23%) yuqori.
«Bu emitentlar joylashtirish tajribasiga va to‘lovlarning ijobiy tarixiga ega ekani ham muhim, bu xususiy investorlar ishonchini oshiradi va ularning qog‘ozlariga barqaror talabni qo‘llab-quvvatlaydi», — deb qo‘shimcha qiladi Xo‘jayev.
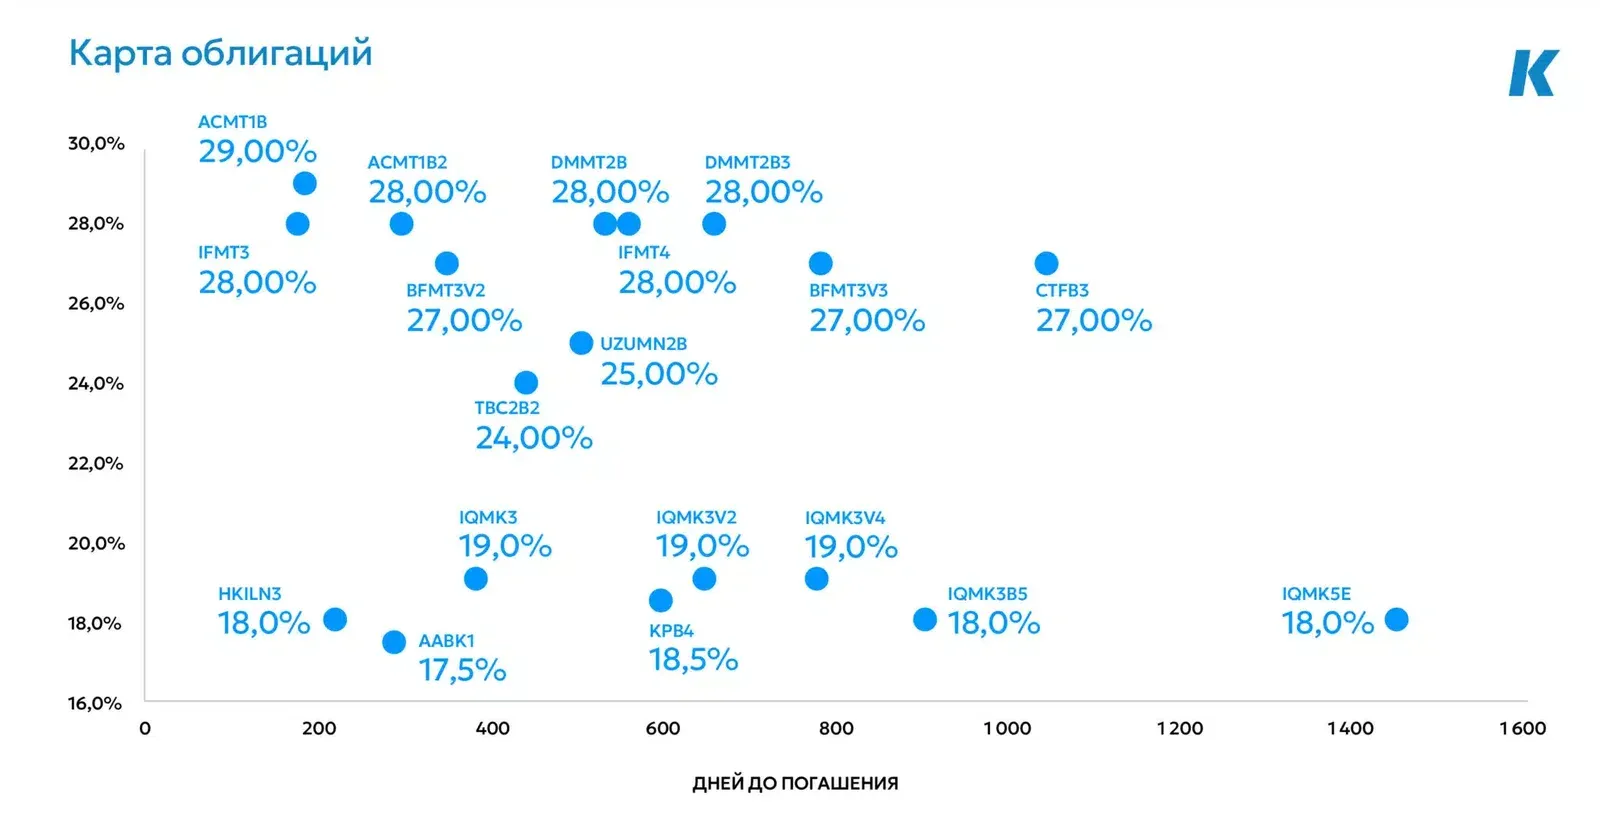
Obligatsiyalar xaritasi. Manba: «Toshkent» RFB
Avesta Investment Group tahlilchisi Arnold Vdovkin ham shunga o‘xshash manzarani tasvirlaydi. Uning ma’lumotlariga ko‘ra, 9 oy yakunlariga ko‘ra Agat Credit obligatsiyalari (ACMT1B tikeri) bilan deyarli 3,9 ming, Biznes Finans Mikromoliya Tashkiloti (BFMT3V2) obligatsiyalari bilan esa taxminan 1,5 ming bitim tuzilgan. Uning so‘zlariga ko‘ra, investorlar qiziqishi nisbatan yuqori daromadlilik (masalan, Agat Credit qog‘ozlari bo‘yicha kupon stavkasi oylik kupon to‘lovi bilan yillik 29%), emitentlarning barqaror to‘lov qobiliyati hamda mahalliy chakana va xorijiy investorlar o‘rtasida qiziqishning ortishi bilan izohlanadi.
Freedom Broker brokerlik xizmati rahbari Doniyor Ahmedov eng katta talab yil davomida ochiq obuna orqali joylashgan yangi emitentlar obligatsiyalariga bo‘lganini ta’kidlaydi. 9 oy ichida birja maydonchasiga nominal qiymati 625 mlrd so‘m bo‘lgan yettita yangi chiqarilish va to‘rtta yangi emitent kirdi.
«Obligatsiyalarning barcha yangi emitentlari moliya sektori tashkilotlari. Ularning chiqarilish parametrlari — taklif qilingan daromadlilik, muomala muddatlari va qarzga xizmat ko‘rsatish tuzilmasi — muqobil vositalar fonida raqobatbardosh bo‘lib chiqdi, bu ham chakana, ham professional investorlar e’tiborini tortdi», — deya izoh beradi Ahmedov.
Eng faol investor kim
Investorlar tarkibi haqida gapiradigan bo‘lsak, Farrux Xo‘jayevning so‘zlariga ko‘ra, hozir talab o‘zagini tijorat banklari, shuningdek brokerlar orqali yuridik va jismoniy shaxslar tashkil etadi. Banklar obligatsiyalarni likvidlikni boshqarish uchun va MB qog‘ozlariga muqobil sifatida sotib oladi, yuridik va jismoniy shaxslar esa 27–29% lik jozibador stavka va «jonli» bozor vositasini ko‘radi. Uning qo‘shimcha qilishicha, xorijliklar hozircha yirik va shaffof nomlarga nuqtali kirmoqda.
«Bitimlar soni bo‘yicha hozir chakana segment, hajm bo‘yicha esa institutsional investorlar yetakchilik qilmoqda», — deya xulosa qiladi Xo‘jayev. Yil oxirigacha u banklar va korporativ investorlar katta ulushni saqlab qolishini, chakana segment mobil ilovalar va brokerlarning faol marketingi hisobiga o‘sishini, yirik va tushunarli kompaniyalarning yangi chiqarilishlari paydo bo‘lganda esa xorijliklar ulushi oshishi mumkinligini kutmoqda.
Doniyor Ahmedov ham chakana investorlar orasida yuqori faollikni va professional investorlarning asta-sekin jalb etilishini kuzatmoqda. Chakana segment uchun asosiy omil — past kirish chegarasi va tushunarli investitsiya mexanikasi bilan an’anaviy vositalarga nisbatan yuqoriroq samarali daromadlilik olish imkoniyati.
Professional ishtirokchilarga kelsak, Ahmedovning so‘zlariga ko‘ra, faollik banklar timsolida namoyon bo‘ldi. Ularning qiziqishi ortiqcha likvidlik, bozor hajmining kengayishi, portfellarni diversifikatsiya qilish va daromadlilikni oshirishga intilish fonida shakllandi.
Biroq Arnold Vdovkin o‘z kompaniyasi mijozlaridan kelib chiqib, obligatsiyalarga xorijiy investorlar ham — ham jismoniy shaxslar, ham investitsiya fondlari — qiziqish bildirayotganini ta’kidlaydi.
Uning fikricha, mahalliy chakana investorlarning yetarlicha jalb etilmagani investitsiya mahsulotlarining mavjudligi haqida xabardorlikning pastligi va savdo infratuzilmasining rivojlanmaganligi bilan bog‘liq. U yil oxirigacha investorlar tarkibi avvalgidek qolishini prognoz qiladi: yirik o‘yinchilar bo‘sh pul mablag‘larini ancha yuqori foizga joylashtirish maqsadida obligatsiyalarni ushlab turadi va sotib oladi, investitsiya jarayoni bilan endigina tanishayotgan chakana investorlarning kichik ulushi qoladi.
Qanday risklar bor
Farrux Xo‘jayev MMTlarning kredit riskini mo‘tadil deb baholaydi, chunki barcha chiqarilishlar kompaniyalarning kapitali va moliyaviy natijalariga qo‘yiladigan talablarga javob beradi. U MMT obligatsiyalari bo‘yicha yuqori stavkalar ularning asosiy biznesi — mikroqarzlarning o‘rtacha yillik taxminan 60% ga yetadigan yuqori daromadliligi bilan bog‘liqligini tushuntiradi.
Biroq ekspert bozorning bir nechta tarkibiy muammolarini ajratib ko‘rsatadi:
- muomala likvidligi: chiqarilishlarning katta qismini yirik investorlar sotib oladi va so‘ndirilgunga qadar ushlab turadi, shuning uchun ikkilamchi bozordagi muomala tor bo‘lib qolmoqda;
- reytinglar: barcha chiqarilishlarda reytinglar hali ham rasmiy xarakterga ega, investorlar esa emitent va brokerning nomi va obro‘siga tayanadi;
- qarzlar tuzilmasi: bozorda kovenantlar va ta’minlangan chiqarilishlar kam, asosan ta’minlanmagan obligatsiyalar.
«Alohida ravishda MMT sektoridagi aktivlar sifati (NPL) masalasini qayd etaman, bu yerda ularning faoliyatini tartibga soluvchi sifatida Markaziy bank asosiy rol o‘ynaydi», — deb qo‘shimcha qiladi Xo‘jayev. U obligatsiyalar chiqarish tartib-taomillarining soddalashtirilishi fond bozori uchun yaxshi ekanini, ammo «bu investorlar va professional ishtirokchilar tomonidan tahlil va mas’uliyatga talablarni avtomatik ravishda oshiradi»ganini ta’kidlaydi.
Arnold Vdovkin ham MMTlarning kredit risklarini baholashda muammoli kreditlar ulushining (NPL) muhimligini ta’kidlaydi. Respublikadagi barcha MMTlar bo‘yicha bu ko‘rsatkich 01.10.2025 holatiga 4,1% ni tashkil etadi. Shu bilan birga MMTlar orasidagi emitentlarning aksariyatida u tarmoq o‘rtachasidan past. Istisno — NPL ko‘rsatkichi ancha yuqori (24,6%) bo‘lgan Imkon Finans. Taqqoslash uchun, Delta MChJda bu ko‘rsatkich 1,2%, Biznes Finans’da — 0,7%, Agat Credit’da — 2,3%.
2026 yil uchun prognoz
«2025 yil oxirigacha men «ijobiy» prognoz berardim», — deydi Farrux Xo‘jayev. U obligatsiyalarga talab yuqoriligicha qolishini, ayniqsa yangi joylashtirishlari allaqachon boshlangan va avvalgi chiqarilishlar kabi tez sotib olinishi kutilayotgan MMT chiqarilishlariga talab yuqori bo‘lishini kutmoqda. Uning fikricha, bu emissiyalarni bu yil bozor lokomotivlari deb atash mumkin.
2026 yil boshida Xo‘jayev faollikning biroz pasayishini istisno qilmaydi, ammo mikroqarzlar bo‘yicha foiz stavkalari yuqori bo‘lib qolar ekan, MMTlar qarz bozorida ustunlik qilishda davom etishi mumkin.
Doniyor Ahmedov ham joriy davrga xos savdolar pasayishiga qaramay, bozor ijobiy kayfiyatni saqlab qolayotganini hisoblaydi. U yangi joylashtirishlar tufayli barqaror talabni, shuningdek korporativ obligatsiyalar bo‘yicha real daromadlilik shakllanishi bilan ikkilamchi bozorda faollik o‘sishini kutmoqda.
«Mijozlar orasida yangi joylashtirishlarga barqaror qiziqish kuzatilmoqda, bu so‘nggi paytlarda ko‘pincha talabning taklifdan oshishiga olib kelmoqda», — deya izoh beradi ekspert.
Arnold Vdovkin korporativ obligatsiyalar bozorida talab ancha yuqori ekanini va o‘sishda davom etayotganini, ayniqsa xorijiy investorlar tomonidan tasdiqlaydi. Talab kuponlar bo‘yicha yuqori foiz stavkasi (yillik 24–25%), shuningdek O‘zbekiston rezidenti va norezidenti bo‘lgan jismoniy va yuridik shaxslarning obligatsiyalar bo‘yicha foizlar ko‘rinishidagi daromadlari jismoniy shaxslardan olinadigan daromad solig‘i va foyda solig‘idan ozod qilingani (SKning 483-moddasi) bilan qo‘llab-quvvatlanmoqda.
Istiqbolli tarmoqlar
2025 yilda eng istiqbolli emitentlar mikromoliya tashkilotlari bo‘lib qolmoqda, ular uchun obligatsiyalar chiqarish kapital jalb qilishning samarali vositasiga aylandi. Farrux Xo‘jayevning fikricha, bu segment tushunarli biznes modeli bilan investorlarga jozibador daromadlilik taklif qilish qobiliyatini allaqachon isbotladi.
Shuningdek Xo‘jayev quyidagilarni ajratib ko‘rsatadi:
- fintex kompaniyalari: segment sur’at olmoqda va Uzum yillik 24% kupon stavkasi bilan obligatsiyalarni ikkinchi marta joylashtirmoqda. Bunday kompaniyalar uchun qarz vositalari fondlashning qulay va moslashuvchan usuliga aylanmoqda;
- energetikadagi strategik kompaniyalar: masalan, 2025 yil oxirigacha korporativ obligatsiyalarni joylashtirishni rejalashtirayotgan «Hududgaztaminot» AJ. Energetika sektori investorlar tomonidan an’anaviy ravishda barqaror va tizimni shakllantiruvchi sifatida qabul qilinadi.
Doniyor Ahmedov bank sektori o‘yinchilari orasidagi joylashtirishlarda istiqbol ko‘radi.
«Iqtisodiyotning ustuvor tarmoqlarida investitsiya loyihalarini amalga oshirish bo‘yicha hukumat kun tartibi fonida davlat banklari ayniqsa fondlashga muhtoj. Ichki bozor bu ehtiyojni qisman qoplashga qodir», — deb tushuntiradi u.
Ahmedov, shuningdek, depozitlar orqali mablag‘ jalb qilish va boshqa banklar bilan raqobatlashish qiyinroq bo‘lgan yangi banklar orasida ham salohiyat ko‘radi, obligatsiyalar ular uchun muqobil yechim bo‘lishi mumkin. Shu bilan birga nomoliyaviy kompaniyalarning marjinalligiga nisbatan bozorning stavkalar bo‘yicha yuqori talablari tufayli real sektor haqida gapirish qiyinroq.
Arnold Vdovkin obligatsiyalar chiqarishga eng katta qiziqishni moliyaviy faoliyat bilan shug‘ullanuvchi kompaniyalar (MMT, lizing kompaniyalari) bildirayotganini ta’kidlaydi. Uning so‘zlariga ko‘ra, ular fondlash manbalarini diversifikatsiya qilishi kerak va qarz qog‘ozlarini chiqarish bank kreditiga ajoyib muqobildir.
Vdovkin, shuningdek, qurilish kompaniyalari va oziq-ovqat chakana savdosini obligatsiyalar chiqarish bo‘yicha istiqbolli yo‘nalishlar deb ataydi. Uning fikricha, bu tarmoqlar yuqori investitsiya faolligiga va uzoq muddatli moliyalashtirishga ehtiyojga ega.
Manba: Kursiv Uzbekistan