O‘zbekiston moliya bozori qayerga ketmoqda? Temur Ishmetovning Financial Times’ga bergan intervyusidan keyingi xulosalarim
KAPDEPO asoschisi va rahbari Farrux Xo‘jayevning mualliflik kolonkasi.
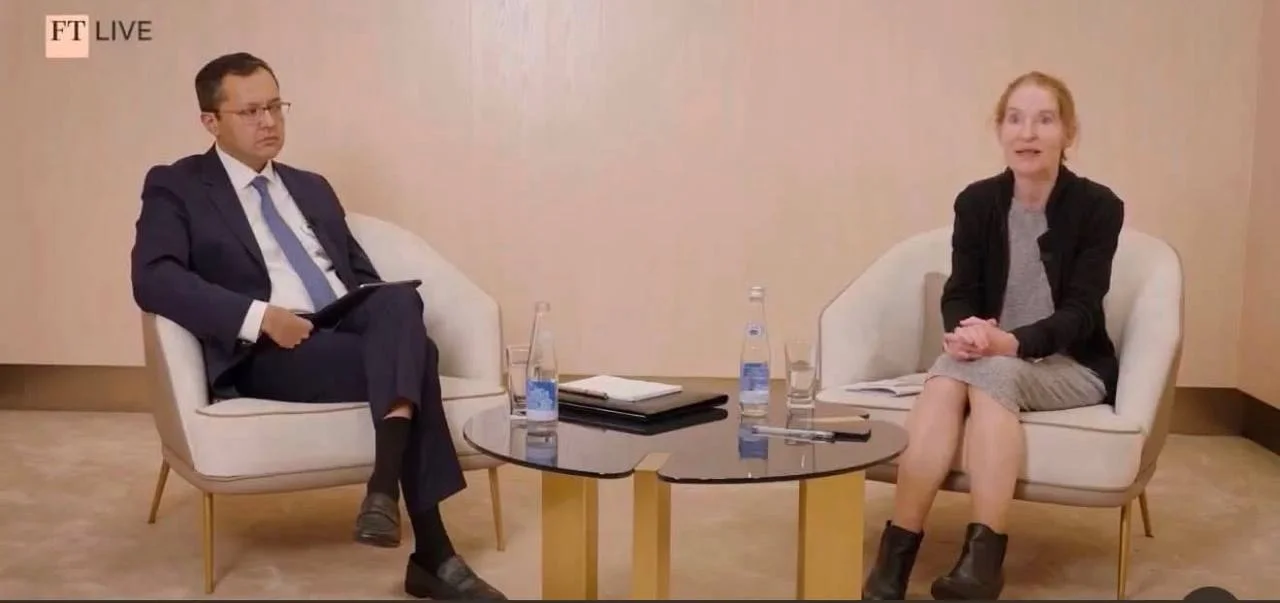
Bugun O‘zbekiston Markaziy banki raisi Temur Ishmetovning Financial Times’ga bergan intervyusini ko‘rdim.
Men uchun avvalo MB siyosatining mantiqini va regulyator bir necha yildan keyin O‘zbekiston moliya bozorini qanday ko‘rishini tushunish qiziq edi.
Darhol aytaman: Ishmetovning yondashuvi menga yoqadi. Bir nechta muhim jihatni ajratib ko‘rsataman.
Birinchi: inflyatsiya asosiy ustuvorlik bo‘lib qolmoqda.
MBning maqsadi — inflyatsiyani barqaror ravishda 5% gacha tushirish, asosiy stavka esa 14% darajasida saqlanmoqda.
Regulyator iqtisodiyotni qisqa muddatli rag‘batlantirish uchun pul-kredit sharoitlarini yumshatishga shoshilmayotgani aniq.
Ikkinchi: so‘mning bozor kursi.
Avval so‘mning sezilarli mustahkamlanishini MBning kuchli milliy valyutani saqlash va tashqi qarzga xizmat ko‘rsatish xarajatlarini kamaytirishga qaratilgan ongli siyosati deb qabul qilardim. Intervyudan keyin fikrimni biroz o‘zgartirdim.
Ishmetovning pozitsiyasi shundaki, dollar qancha turishi kerakligini MB belgilamasligi kerak. Kurs bozor tomonidan shakllanishi lozim.
Kuchli so‘m — o‘z-o‘zidan maqsad emas. Ammo fundamental omillar so‘mning mustahkamlanishiga imkon bersa, regulyator bunga sun’iy ravishda to‘sqinlik qilmasligi kerak.
Uchinchi: milliy valyutada moliyalashtirishni va moliya bozorini rivojlantirish.
Kapital bozori ishtirokchisi sifatida men uchun bu, ehtimol, eng qiziqarli tezis.
MBning asosiy stavkasi iqtisodiyotga haqiqatan ta’sir qilishi uchun samarali monetary transmission mechanism zarur:
MB stavkasi → banklararo bozor → davlat obligatsiyalari → depozitlar → korporativ obligatsiyalar → bank kreditlari.
MB eng qisqa pulning narxini belgilaydi, rivojlangan moliya bozori esa bu signalni moliya tizimi zanjiri bo‘ylab uzatadi.
Aynan shuning uchun O‘zbekistonga chuqur money market, kuchli REPO bozori, davlat qimmatli qog‘ozlarining likvid daromadlilik egri chizig‘i va rivojlangan korporativ obligatsiyalar bozori kerak.
Menimcha, rivojlangan bond market nafaqat biznes uchun muqobil moliyalashtirish manbai. Bu zamonaviy pul-kredit siyosati infratuzilmasining bir qismi.
To‘rtinchi: kapital harakati hisobini yanada liberallashtirish.
Bu yerda Ishmetovning yondashuvi ehtiyotkor: rezidentlarning xorijda investitsiya qilish imkoniyatlarini bosqichma-bosqich kengaytirish kerak.
Markaziy bank kapital harakatini yanada liberallashtirish bo‘yicha roadmap tayyorlaganining o‘zi o‘zbek investorlari uchun juda ijobiy signal deb hisoblayman.
Professional bozor ishtirokchisi sifatida men kapital harakatini yanada liberallashtirish tarafdoriman. Investorda mahalliy va xorijiy aktivlar o‘rtasida tanlov bo‘lishi kerak.
Menimcha, bunday raqobat mahalliy fond bozorining rivojlanishini rag‘batlantiradi: sifatli emitentlar, yangi IPO va korporativ obligatsiyalar paydo bo‘ladi, likvidlik va investorlarni himoya qilish standartlari oshadi.
Va nihoyat — FinTech.
MB ambitsiyali maqsadlarni qo‘ymoqda: Open Banking, regulatory sandbox, Innovation Hub, zamonaviy to‘lov infratuzilmasi va 2030 yilgacha FinTech’ga 1 mlrd dollar investitsiya jalb qilish.
Agar bu arxitekturani qurish mumkin bo‘lsa, biz kapital narxi bozor va real kredit riski bilan belgilanadigan butunlay boshqa moliya bozoriga ega bo‘lamiz.
Biz O‘zbekistonda aynan shunday moliya bozorini ko‘rishni istaymiz.