Куда идёт финансовый рынок Узбекистана? Мои выводы после интервью Тимура Ишметова Financial Times
Авторская колонка Фарруха Ходжаева, основателя и руководителя KAPDEPO.
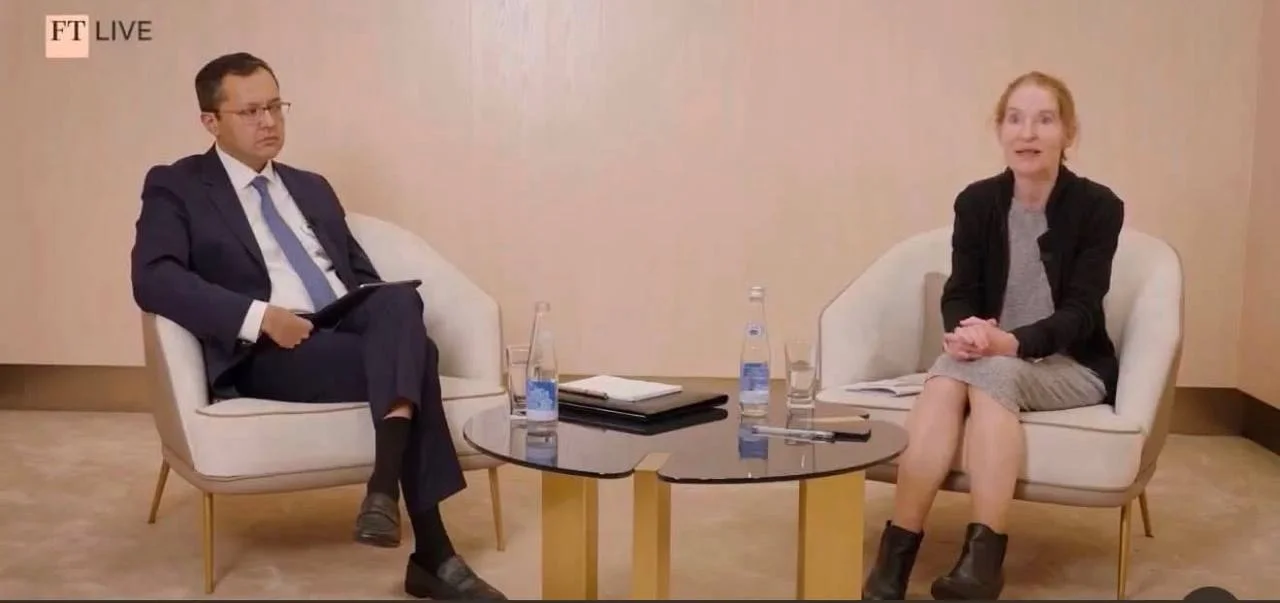
Посмотрел сегодня интервью председателя Центрального банка Узбекистана Тимура Ишметова для Financial Times.
Мне было интересно прежде всего понять логику политики ЦБ и то, каким регулятор видит финансовый рынок Узбекистана через несколько лет.
Скажу сразу, мне импонирует подход Ишметова. Выделю несколько важных моментов.
Первое: инфляция остается главным приоритетом.
Цель ЦБ устойчиво снизить инфляцию до 5%, при этом основная ставка сохраняется на уровне 14%.
Регулятор явно не спешит смягчать денежно-кредитные условия ради краткосрочного стимулирования экономики.
Второе: рыночный курс сума.
Раньше я воспринимал заметное укрепление сума как сознательную политику ЦБ по поддержанию сильной национальной валюты и снижению стоимости обслуживания внешнего долга. После интервью немного скорректировал свое мнение.
Позиция Ишметова в том, что ЦБ не должен определять, сколько должен стоить доллар. Курс должен формироваться рынком.
Сильный сум -не самоцель. Но если фундаментальные факторы позволяют суму укрепляться, регулятор не должен искусственно этому препятствовать.
Третье: развитие финансирования в национальной валюте и финансового рынка.
Для меня как участника рынка капитала это, пожалуй, самый интересный тезис.
Чтобы ключевая ставка ЦБ действительно влияла на экономику, необходим эффективный monetary transmission mechanism:
ставка ЦБ → межбанковский рынок → государственные облигации → депозиты → корпоративные облигации → банковские кредиты.
ЦБ задает стоимость самых коротких денег, а развитый финансовый рынок передает этот сигнал дальше по цепочке финансовой системы.
Именно поэтому Узбекистану нужны глубокий money market, сильный REPO-рынок, ликвидная кривая доходности государственных ценных бумаг и развитый рынок корпоративных облигаций.
На мой взгляд, развитый bond market это не только альтернативный источник финансирования бизнеса. Это часть инфраструктуры современной денежно-кредитной политики.
Четвертое: дальнейшая либерализация счета движения капитала.
Подход Ишметова здесь осторожный: расширять возможности резидентов для инвестирования за рубежом нужно постепенно.
Сам факт того, что Центральный банк уже подготовил roadmap по дальнейшей либерализации движения капитала, считаю очень позитивным сигналом для узбекских инвесторов.
Как профессиональный участник рынка, я сторонник дальнейшей либерализации движения капитала. У инвестора должен быть выбор между локальными и зарубежными активами.
Такая конкуренция, на мой взгляд, будет стимулировать развитие локального фондового рынка: появление качественных эмитентов, новых IPO и корпоративных облигаций, повышение ликвидности и стандартов защиты инвесторов.
И наконец- FinTech.
ЦБ ставит амбициозные цели: Open Banking, regulatory sandbox, Innovation Hub, современная платежная инфраструктура и привлечение $1 млрд инвестиций в FinTech к 2030 году.
Если эту архитектуру удастся построить, мы получим совсем другой финансовый рынок где стоимость капитала определяется рынком и реальным кредитным риском.
Именно такой финансовый рынок мы хотим видеть в Узбекистане.